Valença isenta escritórios de advocacia de taxas municipais de funcionamento
Prefeitura reconhece que atividade advocatícia é de “baixo risco” e dispensa cobrança de taxas de licença e fiscalização; 12 cadastros já tinham lançamentos cancelados
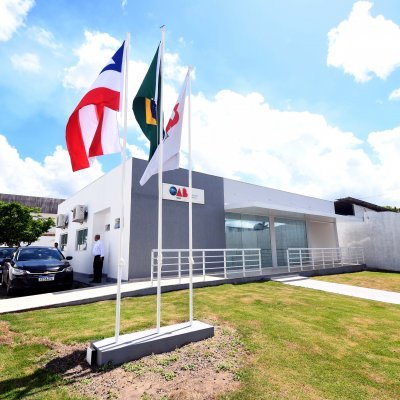
Escritórios e sociedades de advocacia de Valença, no sul da Bahia, não precisarão mais pagar duas taxas municipais para funcionar. A Prefeitura reconheceu, em processo administrativo concluído nesta semana, que a Taxa de Licença de Localização (TLL) e a Taxa de Fiscalização do Funcionamento (TFF) não incidem sobre a atividade advocatícia no município.
A decisão atende a um pedido feito pela Ordem dos Advogados do Brasil (OAB), Subseção de Valença, em agosto. Um levantamento da Receita Municipal identificou 21 cadastros de escritórios de advocacia na cidade — 12 deles já tinham a taxa gerada e terão os lançamentos cancelados.
O que motivou o pedido
A OAB argumentou que a Lei da Liberdade Econômica, sancionada em 2019, dispensa alvarás e fiscalizações prévias para atividades consideradas de baixo risco. Um comitê federal, o CGSIM (Comitê para Gestão da Rede Nacional para a Simplificação do Registro e da Legalização de Empresas e Negócios), enquadrou os serviços advocatícios nessa categoria.
Para a entidade, isso torna as taxas cobradas sem sentido: se o município não realiza vistoria nem exige alvará para o funcionamento dos escritórios, não há motivo para cobrar por uma fiscalização que não acontece.
“O fato gerador da taxa de polícia pressupõe o exercício regular e efetivo da fiscalização administrativa”, diz o parecer da Procuradoria-Geral do Município (PGM), que analisou o caso.
Como a Prefeitura decidiu
O parecer favorável ao pedido da OAB foi assinado pela procuradora-geral do município, Maristela Vieira Silva, no dia 31 de agosto, recomendando a isenção e orientando a Receita Municipal a cancelar as cobranças já feitas. Duas semanas depois, a Receita concluiu o levantamento dos cadastros e a própria procuradora formalizou a resposta à OAB, confirmando que o pedido foi “integralmente acolhido”.
Dos 21 escritórios identificados, dois exercem outras atividades econômicas além da advocacia. Nesses casos, a isenção vale só para a parte da atividade jurídica — as demais continuam sujeitas à tributação normal.